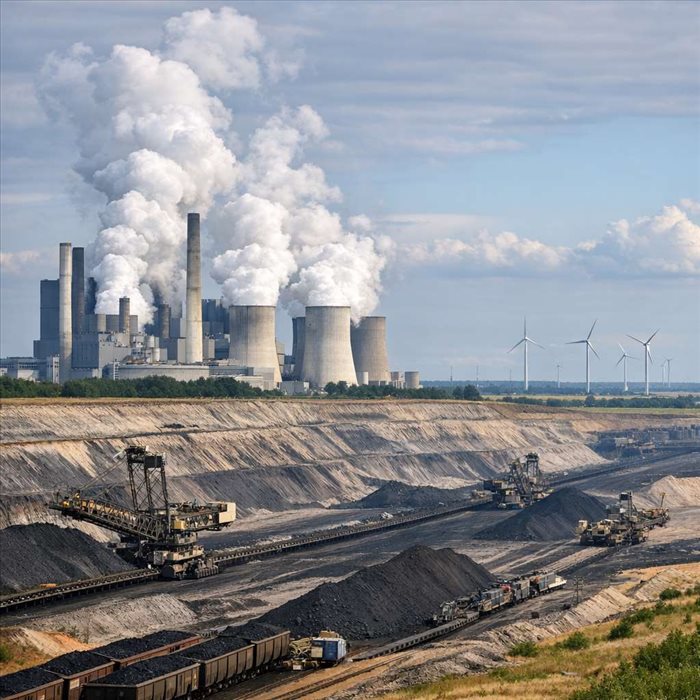
L’Allemagne a longtemps été le premier producteur et consommateur de charbon de l’Union européenne. Sa transition énergétique repose désormais sur une double ambition : abandonner cette énergie très émettrice de CO2 tout en remplaçant progressivement le nucléaire, arrêté en 2023. La trajectoire est engagée, mais elle reste dépendante de la sécurité d’approvisionnement, du rythme des renouvelables et de la situation des régions minières. La sortie nationale est donc moins linéaire qu’un simple calendrier de fermeture ne le laisse entendre.
Le point de départ : une sortie du charbon fixée au plus tard à 2038
La loi de sortie du charbon et l’objectif d’avancer à 2030
La loi allemande sur la sortie du charbon, adoptée en 2020, prévoit l’arrêt de la production électrique au charbon
au plus tard en 2038. Elle encadre la fermeture progressive des centrales au lignite et à la houille, avec des mécanismes d’indemnisation et un accompagnement des territoires concernés.
L’accord de coalition conclu en 2021 affichait cependant l’objectif d’une sortie « idéalement » réalisée dès 2030. Cette date reste conditionnée à la disponibilité d’alternatives fiables : énergies renouvelables, centrales pilotables de secours, réseaux renforcés et capacités de stockage. Elle ne remplace pas juridiquement l’échéance de 2038.
Le choix allemand contraste avec la France, où le parc charbonnier est devenu beaucoup plus limité. L’
avenir du charbon en France dépend surtout de quelques centrales résiduelles et des besoins ponctuels du système électrique, tandis que l’Allemagne doit transformer un appareil industriel historiquement beaucoup plus important.
Lignite et houille : des réalités industrielles et territoriales différentes
Le charbon allemand recouvre deux filières distinctes. La
houille, plus énergétique, est désormais presque entièrement importée depuis l’arrêt de l’extraction nationale en 2018. Le
lignite, ou charbon brun, est en revanche encore extrait à ciel ouvert sur le territoire allemand, notamment en Rhénanie, en Lusace et en Allemagne centrale.
Le lignite pose un enjeu climatique particulier : son contenu énergétique plus faible implique généralement davantage d’émissions par kilowattheure produit. Mais il constitue aussi une ressource domestique, disponible sans dépendre des importations. Cette caractéristique explique sa place durable dans le débat sur la sécurité énergétique.
| Filière | Origine principale | Enjeu de sortie |
| Lignite | Mines allemandes à ciel ouvert | Emplois locaux, mines, centrales et réaménagement des sites |
| Houille | Importations | Fermeture des centrales et réduction de la dépendance aux marchés mondiaux |
Où en est réellement l’Allemagne depuis la crise énergétique de 2022
La réactivation temporaire de centrales face à la crise du gaz
L’invasion de l’Ukraine par la Russie et la réduction des livraisons de gaz russe ont conduit Berlin à revoir temporairement ses priorités. Afin d’économiser du gaz pour le chauffage, l’industrie et la production d’électricité, certaines centrales au charbon placées en réserve ont été remises à disposition du système électrique.
Cette mesure n’a pas supprimé la sortie du charbon, mais elle a démontré que le calendrier dépendait des crises. L’arrêt des dernières centrales nucléaires allemandes en avril 2023 a également renforcé la sensibilité du débat sur les capacités pilotables. Dans le même temps, la dépendance européenne aux combustibles importés est devenue plus visible, y compris pour le charbon. L’
importance persistante de l’industrie charbonnière russe illustre le poids géopolitique de cette matière première, même si les flux commerciaux ont été profondément modifiés par les sanctions et la réorganisation des marchés.
La baisse structurelle de la production électrique au charbon depuis 2023
Après le pic lié à la crise, la production électrique au charbon a de nouveau diminué sous l’effet de plusieurs facteurs : recul des prix du gaz par rapport aux niveaux exceptionnels de 2022, progression de l’éolien et du solaire, baisse de la demande électrique et remise en service d’autres moyens de production.
La tendance de fond reste donc orientée vers le recul. Toutefois, une baisse annuelle de production ne signifie pas qu’une centrale est définitivement fermée. Certaines unités peuvent rester disponibles, fonctionner moins souvent ou être conservées pour répondre aux périodes de faible vent et de faible ensoleillement.
La réduction du charbon dépend autant de la puissance disponible lors des pointes que du volume annuel produit.
La situation américaine offre une comparaison utile : le
marché du charbon aux États-Unis recule lui aussi face au gaz et aux renouvelables, mais son évolution varie fortement selon les États, les réseaux et les politiques locales.
Les régions charbonnières au cœur de la transition
La Rhénanie, la Lusace et l’Allemagne centrale : des calendriers inégaux
La Rhénanie-du-Nord-Westphalie concentre d’importantes mines de lignite et plusieurs centrales. Un accord conclu avec l’exploitant RWE prévoit d’y avancer la sortie du lignite à 2030, tout en permettant l’exploitation de certains sites jusque-là. Cette décision illustre les arbitrages entre réduction des émissions, emploi et sécurité d’approvisionnement.
En Lusace, à l’est du pays, la transition est plus délicate. Les activités minières et électriques y pèsent davantage dans l’économie locale, et la fermeture des installations est généralement envisagée plus tardivement. L’Allemagne centrale connaît également des enjeux de reconversion, mais à une échelle moindre.
Indemnisation des exploitants, emplois et reconversion des territoires
La sortie repose sur des fonds publics destinés aux régions concernées, ainsi que sur des dispositifs négociés avec les entreprises. L’objectif ne consiste pas seulement à fermer des centrales : il faut créer des activités durables, adapter les infrastructures et réhabiliter les anciens sites miniers.
Les priorités locales sont notamment les suivantes :
- préserver l’emploi par la formation et l’implantation de nouvelles filières industrielles ;
- financer les transports, la recherche et les services publics dans les bassins miniers ;
- réaménager les mines à ciel ouvert, parfois en zones naturelles, agricoles ou lacustres ;
- éviter que les territoires concernés supportent seuls le coût social de la décarbonation.
Les conditions nécessaires pour fermer les dernières centrales
Accélérer les renouvelables, les réseaux et le stockage
L’Allemagne a relevé ses objectifs de déploiement de l’éolien et du solaire. Pour remplacer durablement le charbon, la production renouvelable ne suffit toutefois pas : elle doit être reliée aux zones de consommation et complétée lorsque la météo est défavorable.
Le renforcement du réseau électrique est un point critique. Les grands parcs éoliens du nord doivent alimenter les régions industrielles du sud et de l’ouest. Les retards d’autorisation, les oppositions locales et la construction des lignes peuvent ralentir cette évolution. Le stockage par batteries, l’hydrogène et l’effacement de consommation devront aussi contribuer à l’équilibre du système, mais leurs capacités restent à développer.
Sécuriser l’approvisionnement sans prolonger le gaz ni accroître les importations
Des centrales à gaz, conçues à terme pour utiliser de l’hydrogène bas carbone, sont envisagées comme moyen de flexibilité. Elles peuvent réduire l’usage du charbon, mais elles créent une autre dépendance si le gaz fossile reste dominant plus longtemps que prévu.
L’Allemagne doit également éviter de déplacer ses émissions hors de ses frontières par des importations d’électricité carbonée. Le cas chinois rappelle l’ampleur du défi mondial : le
rôle majeur du charbon en Chine influence les marchés, les émissions globales et les chaînes industrielles des technologies bas carbone.
Les limites et incertitudes de la sortie allemande du charbon
Le décalage entre objectifs politiques, autorisations et capacités disponibles
L’échéance de 2030 reste possible dans certaines régions, mais elle exige des investissements rapides et coordonnés. Les fermetures peuvent être retardées si les réseaux, les nouvelles centrales pilotables ou les renouvelables ne sont pas prêts. À l’inverse, une forte baisse de la demande ou une accélération du solaire et de l’éolien peut réduire plus vite le recours au charbon.
Les enjeux climatiques liés au lignite et aux importations d’électricité
La fermeture du lignite constitue le principal gain climatique attendu, car il s’agit du combustible le plus émetteur du parc allemand. Mais l’évaluation doit intégrer l’ensemble du système : production nationale, échanges transfrontaliers, émissions du gaz de remplacement et rythme réel des fermetures.
La sortie du charbon est engagée, mais son calendrier effectif dépendra de la capacité allemande à construire une alternative électrique fiable et bas carbone.
Une sortie du charbon engagée, mais encore conditionnelle
L’Allemagne a inscrit l’abandon du charbon dans sa politique énergétique, avec une échéance légale fixée à 2038 et une ambition d’accélération vers 2030. La crise énergétique a toutefois rappelé que cette trajectoire dépend de la capacité à garantir l’approvisionnement électrique lors des périodes de tension.
Le principal défi consiste désormais à remplacer durablement le lignite et la houille par un système associant renouvelables, réseaux modernisés, stockage et moyens pilotables moins carbonés.
La fermeture des centrales doit aussi s’accompagner d’une reconversion crédible des régions minières. La sortie allemande ne se mesurera donc pas seulement aux dates annoncées, mais à la possibilité de concilier
sécurité électrique, justice territoriale et baisse réelle des émissions.