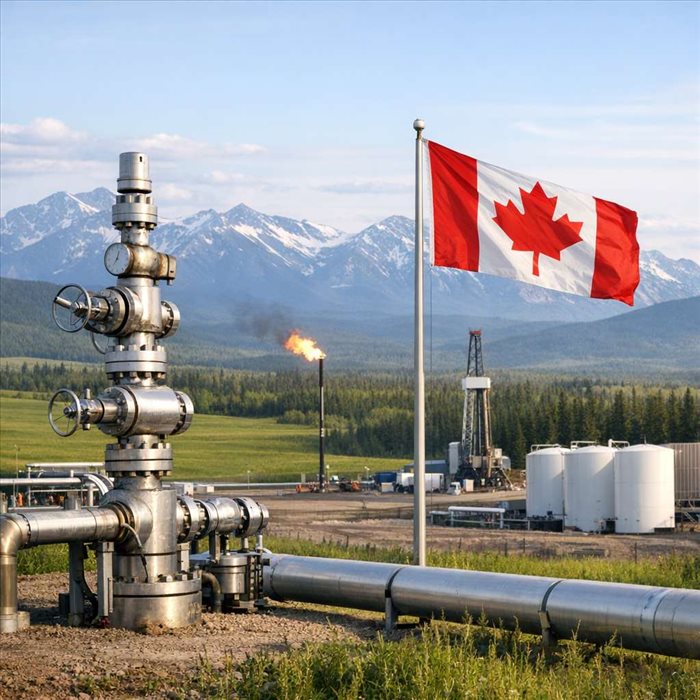
Le Canada dispose d’un potentiel gazier considérable, mais sa valeur économique ne dépend pas uniquement du volume présent dans le sous-sol. Elle repose sur la capacité à produire à coût compétitif, à acheminer le gaz vers les clients et à répondre aux exigences climatiques des marchés importateurs. Longtemps tourné vers les États-Unis, le secteur canadien cherche désormais à profiter de la croissance du gaz naturel liquéfié, ou GNL, en Asie.
Les réserves constituent donc un avantage stratégique, mais non une rente automatique.
L’ampleur des réserves gazières canadiennes et leur localisation
Réserves prouvées, ressources techniquement récupérables et potentiel réel
Il faut distinguer les réserves prouvées des ressources estimées. Les premières correspondent aux volumes pouvant être extraits avec une probabilité élevée dans les conditions techniques, économiques et réglementaires du moment. Les secondes incluent des volumes potentiellement exploitables, mais dont la rentabilité ou l’accès reste incertain.
Cette nuance est essentielle pour évaluer le potentiel canadien. Le pays possède d’importantes formations de gaz non conventionnel, extraites notamment par forage horizontal et fracturation hydraulique.
Le volume géologique ne devient une richesse économique que s’il peut être produit, transporté et vendu avec une marge suffisante. Les prix du gaz, les coûts de forage et les contraintes environnementales peuvent donc modifier rapidement la valeur d’un gisement.
Le rôle central de l’Ouest canadien et des bassins de la Colombie-Britannique et de l’Alberta
La majeure partie de la production et des ressources se situe dans le Bassin sédimentaire de l’Ouest canadien, principalement en Alberta et en Colombie-Britannique. Les formations de Montney et de Duvernay figurent parmi les zones les plus suivies par l’industrie, en raison de leur taille, de leur productivité et de la présence d’infrastructures existantes.
La Colombie-Britannique est particulièrement stratégique pour les projets d’exportation vers le Pacifique : sa façade maritime raccourcit la route vers l’Asie par rapport aux terminaux situés sur le golfe du Mexique. L’Alberta conserve toutefois un rôle majeur grâce à ses réseaux de collecte, ses entreprises de services pétroliers et son savoir-faire dans l’exploitation des hydrocarbures.
Les débouchés économiques du gaz naturel canadien
Approvisionnement du marché intérieur et poids dans l’économie énergétique
Le gaz naturel alimente le chauffage, la production d’électricité, certaines activités industrielles et la pétrochimie. Il soutient aussi les sables bitumineux, où il est utilisé pour produire de la vapeur et de l’électricité. Cette demande intérieure crée un socle de consommation, mais elle ne suffit pas à absorber seule l’ensemble du potentiel de production.
Pour les provinces productrices, le gaz génère des redevances, des recettes fiscales, des emplois directs et des commandes auprès des fournisseurs locaux.
Son intérêt économique dépasse donc la vente de molécules : il structure une chaîne de valeur allant de l’ingénierie au transport, en passant par la maintenance et le traitement du gaz.
Exportations vers les États-Unis et ouverture progressive vers les marchés asiatiques grâce au GNL
Les États-Unis demeurent le principal débouché extérieur, grâce à un réseau de gazoducs intégré et à la proximité des marchés. Cette relation assure des volumes importants, mais elle expose aussi les producteurs canadiens à la concurrence du gaz de schiste américain. L’évolution de
la capacité des États-Unis à maintenir une forte production de gaz influence directement les prix et les perspectives d’exportation canadiennes.
Le développement du GNL sur la côte Pacifique peut diversifier les clients, notamment en Asie. Il permet de réduire la dépendance au marché nord-américain, mais exige des investissements lourds dans les gazoducs, les installations de liquéfaction et les terminaux portuaires.
L’accès au GNL transforme potentiellement le Canada en fournisseur mondial, sans garantir à lui seul la rentabilité des projets.
Ce qui détermine la valeur économique des réserves
Prix du gaz, coûts d’extraction et rentabilité des gisements
Le prix de vente est le premier facteur de valorisation. Un gisement très productif peut rester peu rentable lorsque les marchés nord-américains sont excédentaires. À l’inverse, une hausse durable de la demande ou des prix internationaux peut justifier de nouveaux forages et accroître la valeur des réserves.
Les producteurs évaluent notamment les éléments suivants :
- la productivité initiale des puits et son déclin au fil du temps ;
- le coût du forage, de la complétion et du traitement du gaz ;
- les dépenses nécessaires pour raccorder le gisement aux réseaux ;
- les redevances provinciales, les obligations environnementales et le coût du capital ;
- la possibilité de vendre le gaz sous contrat plutôt que sur un marché volatil.
Les gisements les plus attractifs ne sont pas forcément les plus vastes, mais ceux qui offrent le meilleur coût complet par unité produite.
Infrastructures de transport, capacité de liquéfaction et accès aux terminaux
Un producteur isolé ne peut pas pleinement valoriser ses réserves. Les gazoducs déterminent l’accès aux centres de consommation, tandis que les usines de liquéfaction conditionnent l’accès aux clients maritimes. Les retards de construction, les dépassements de coûts ou l’opposition à certains tracés peuvent diminuer l’avantage économique d’un bassin pourtant riche.
Les installations doivent également fonctionner avec une grande régularité. Pour honorer des contrats de GNL, il faut sécuriser simultanément l’approvisionnement en gaz, la capacité de transport et la disponibilité du terminal.
La compétitivité canadienne dépend autant de ses infrastructures que de ses ressources souterraines.
Demande internationale, contrats de long terme et concurrence des autres producteurs
Le GNL canadien arrive sur un marché déjà disputé. Le Qatar bénéficie de coûts compétitifs et d’une place centrale dans les échanges mondiaux, comme l’explique
la domination qatarie du commerce international du gaz. Les États-Unis disposent, eux aussi, d’une vaste base de production et de nombreux terminaux.
Les contrats de long terme sont donc déterminants : ils facilitent le financement des grands projets et protègent partiellement les revenus contre les fluctuations du marché spot. Toutefois, les acheteurs recherchent aussi de la flexibilité et des garanties sur l’empreinte carbone du gaz livré.
Les retombées potentielles pour le Canada
Investissements, emplois et recettes publiques dans les provinces productrices
Le développement gazier peut attirer des capitaux importants dans les puits, les réseaux, les terminaux et les services spécialisés. Les bénéfices sont particulièrement visibles dans les régions productrices : emplois de chantier, activités de maintenance, sous-traitance, recettes municipales et redevances provinciales.
| Vecteur économique | Effet potentiel | Condition principale |
| Production en amont | Investissements et emplois spécialisés | Coûts de forage compétitifs |
| Gazoducs et terminaux | Commandes industrielles et logistique | Délais et financement maîtrisés |
| Exportations de GNL | Recettes en devises et diversification des clients | Contrats d’achat durables |
Effets sur la balance commerciale et la sécurité énergétique des partenaires
Des exportations accrues peuvent améliorer la balance commerciale et renforcer la position du Canada auprès de pays cherchant à diversifier leurs fournisseurs. Le gaz canadien pourrait notamment intéresser des acheteurs asiatiques désireux de réduire leur dépendance à une seule origine.
Cette dimension géopolitique reste relative : le Canada ne joue pas encore le même rôle exportateur que certains grands producteurs historiques. La manière dont
la Russie valorise ses immenses réserves de gaz montre qu’un vaste patrimoine gazier requiert des infrastructures, des clients et une stratégie commerciale adaptés.
Les limites qui peuvent réduire ce potentiel
Volatilité des marchés et dépendance historique au débouché américain
Le marché nord-américain peut connaître des périodes de surabondance qui pèsent sur les prix. La dépendance historique aux États-Unis limite le pouvoir de négociation des producteurs canadiens, même si le GNL offre progressivement de nouvelles options.
La diversification des marchés réduit un risque, sans éliminer la volatilité mondiale.
Contraintes environnementales, émissions de méthane et acceptabilité des projets
L’acceptabilité économique dépend désormais de la performance environnementale. Les émissions de méthane, l’usage de l’eau, les impacts locaux et les émissions liées à la liquéfaction sont examinés par les investisseurs, les autorités et les acheteurs. Des normes plus strictes peuvent augmenter les coûts, mais aussi différencier les producteurs capables de démontrer une production moins émettrice.
Concurrence du GNL américain, qatari et australien dans un marché en évolution
Le Canada doit affronter des concurrents déjà implantés, disposant parfois d’infrastructures amorties, de coûts plus faibles ou de contrats historiques. La transition énergétique ajoute une autre incertitude : certains pays voient le gaz comme un combustible de transition, tandis que d’autres accélèrent l’électrification et les renouvelables. À l’image des interrogations sur
l’avenir du gaz dans l’économie algérienne, la valeur future des réserves dépendra autant des choix politiques et climatiques que de la géologie.
Un potentiel conditionné par la compétitivité et les infrastructures
Les réserves gazières du Canada offrent un potentiel économique réel grâce à la qualité de certains bassins de l’Ouest, à l’expérience industrielle du pays et à la possibilité d’élargir les exportations de GNL. Leur valorisation ne dépend toutefois pas du sous-sol seul.
Les coûts de production, l’accès aux gazoducs et aux terminaux, ainsi que les contrats d’exportation déterminent la capacité à transformer les ressources en revenus durables.
Face à la concurrence américaine, qatarie ou australienne, le Canada devra aussi maintenir une production fiable et mieux maîtriser son empreinte environnementale.
La diversification au-delà du marché américain constitue l’opportunité la plus structurante, à condition que les projets restent rentables et acceptés localement.